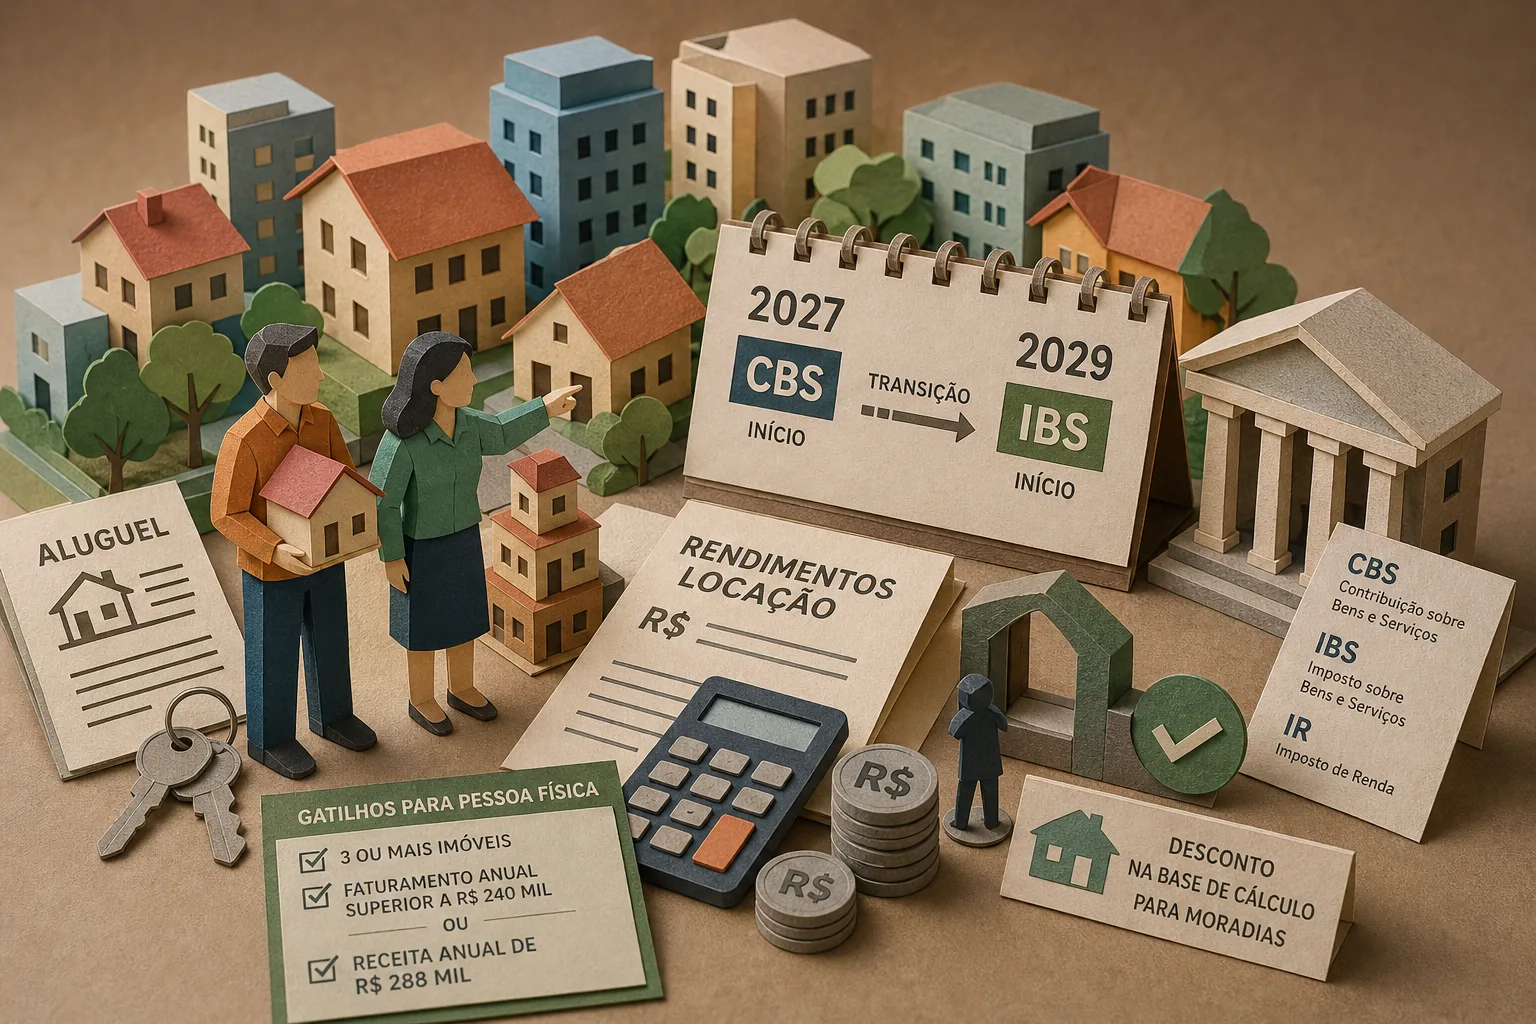
Locação imobiliária terá incidência de CBS e IBS com transição até 2029
O que você achou?
Seja o primeiro a reagir
Resumo Rapidim · 19% do texto original
A reforma tributária incluirá os rendimentos obtidos com aluguel de imóveis na cobrança da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), além da incidência do Imposto de Renda. A implementação ocorrerá de maneira gradual, com o início da vigência da CBS previsto para 2027 e a do IBS para 2029.
Regras para pessoas físicas e gatilhos de faturamento
Para os proprietários pessoas físicas, a cobrança dos novos tributos sobre o consumo só será aplicada caso sejam atingidos determinados gatilhos: faturamento anual superior a R$ 240 mil na locação de três ou mais imóveis distintos, ou receita de R$ 288 mil no ano corrente. Conforme explica Florence Haret Drago, do IBET e do NHM Advogados, os locadores que não se enquadrarem nesses critérios continuarão recolhendo exclusivamente o IRPF, com alíquotas que variam entre 7,5% e 27,5%.
Impacto para pessoas jurídicas e holdings patrimoniais
No caso das pessoas jurídicas, como holdings patrimoniais e administradoras de imóveis, a locação passará a ser tratada como prestação de serviços. A alíquota combinada de IBS e CBS é estimada entre 25% e 30%, podendo elevar a tributação bruta a até 37,38% somada ao IRPJ e à CSLL. O tributarista Heitor Cesar Ribeiro, do escritório Gaia Silva Gaede Advogados, pondera que o aproveitamento de créditos fiscais em despesas operacionais poderá reduzir a carga real de 5 a 10 pontos percentuais. As imobiliárias pagarão os impostos apenas sobre a comissão de corretagem ou taxa de administração.
Descontos na base de cálculo e regime de transição
Para atenuar os efeitos da tributação, o texto estabelece uma redução de 70% na base de cálculo e um desconto social de R$ 600 mensais por unidade residencial. Contratos firmados até 16 de janeiro de 2025 terão acesso a um regime de transição com alíquota de 3,65% sobre a receita bruta, válido até 31 de dezembro de 2028 para locações residenciais, apontado por João Pedro Ramos Garcia, da Ballstaedt Gasparino Advogados, como um amortecedor temporário.
Repasse de custos e cruzamento de dados pelo CIB
Jaques Bushatsky, diretor de Legislação do Inquilinato da Secovi-SP, alerta que locadores podem tentar repassar custos, dependendo da demanda do mercado. A medida impacta mais os inquilinos pessoas físicas, que não podem descontar créditos tributários. As obrigações e informações cadastrais serão cruzadas por meio do Cadastro Imobiliário Brasileiro (CIB).
Assuntos
- reforma tributaria aluguel
- cbs e ibs locacao
- tributacao de imoveis
- imposto sobre aluguel
- reforma tributaria mercado imobiliario
- locacao de imoveis impostos
- tributacao pessoas fisicas aluguel
- regime de transicao reforma tributaria
Crédito da apuração original: G1
Ler matéria completa em G1